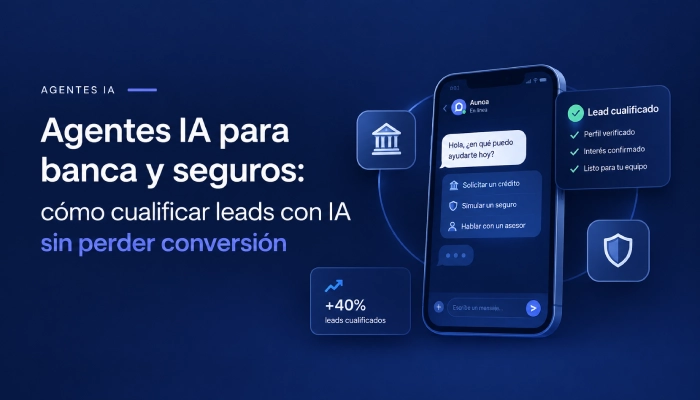
Tu equipo comercial recibe leads de banca o seguros desde la web, un simulador o una campaña de captación. El problema casi nunca es la cantidad: es lo que pasa en las dos horas siguientes. Si un gestor tarda en revisar el perfil, cruzar los datos y decidir si merece una llamada, la conversión se cae aunque el lead fuera bueno. Un agente IA para banca y seguros bien diseñado no sustituye a tu equipo, hace el trabajo de cualificación en segundos, para que tus gestores solo dediquen tiempo a quien de verdad está listo para contratar.
El cuello de botella real no es captar leads, es cualificarlos a tiempo
En banca y seguros los leads llegan de todas partes: formularios de hipoteca, simuladores de crédito, calculadoras de seguros, campañas de captación, colaboradores externos. El volumen rara vez es el problema. Lo que decide si ese lead se convierte en cliente es la velocidad y el criterio con el que se cualifica: quién tiene ingresos suficientes, qué ratio de deuda maneja, qué producto encaja realmente con su perfil, y quién es simplemente curiosidad sin intención de compra.
Ese proceso, cuando es manual, se mide en horas, y las horas cuestan conversión. Un estudio de Harvard Business Review sobre más de 2.200 empresas encontró que el tiempo medio de respuesta a un lead web era de 42 horas, y que las empresas que contactaban en la primera hora tenían casi 7 veces más probabilidades de cualificar ese lead que las que tardaban más. En productos de alta consideración como una hipoteca o un seguro, donde el cliente suele comparar varias opciones a la vez, cada hora de retraso es una oportunidad para la competencia.
Qué es un agente de cualificación de leads para banca y seguros
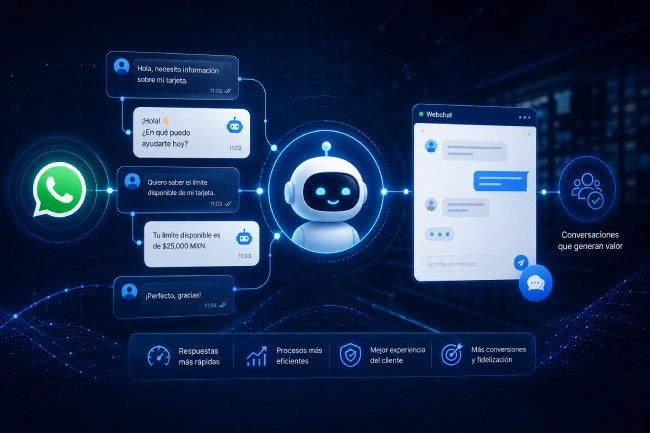
No es un bot de preguntas frecuentes. Un agente IA de captación y cualificación de leads recibe el contacto en el canal donde ya está (WhatsApp, web o teléfono), le hace las preguntas que normalmente haría un gestor (ingresos, situación laboral, tipo de operación, ubicación en banca; tipo de póliza, perfil de riesgo, datos del vehículo o la vivienda en seguros), calcula automáticamente si cualifica según tus reglas de negocio y decide el siguiente paso: derivarlo a un gestor humano, marcarlo para revisión de riesgo, o descualificarlo con una respuesta cuidada en lugar de dejarlo sin contestar.
Así es exactamente como lo hemos implementado con Grupo Banca Caja Rural para su cualificador y analizador de solicitudes de hipoteca, un proceso end-to-end que va desde la recepción del lead hasta la comunicación automatizada con el cliente:
Formularios web, simuladores, plataformas externas, email y entradas manuales o de colaboradores — todo entra al mismo flujo.
Perfil del solicitante, ratio de deuda, ingresos y estabilidad laboral, importe y tipo de operación, ubicación geográfica.
Cualificación por semáforos según tus reglas de negocio: derivación a gestor, revisión de riesgo o descualificación.
Email o WhatsApp con preoferta, solicitud de documentación, o cierre del expediente si no cualifica.
Resultados: qué cambia cuando la cualificación se automatiza
Esto no es teoría. Son los resultados que estamos viendo en despliegues reales en banca y seguros, junto con datos externos que confirman la misma tendencia a nivel de sector.
Incremento en ventas
Captación de leads optimizada mediante agentes de IA por WhatsApp en proyectos de banca y seguros.
Satisfacción CSAT
Nivel de satisfacción de cliente alcanzado en procesos de cualificación y venta automatizados por WhatsApp.
Mejora en conversión
Aumento directo en la tasa de éxito y conversión comercial tras incorporar agentes de IA en el sector seguros.
El mismo informe de McKinsey recoge el caso de una aseguradora que implementó un chatbot disponible 24/7 para atención a clientes potenciales y registró un 11% más de conversión de prospecto a póliza. Es la misma lógica que aplicamos con Seguros Verti (MAPFRE): una calculadora de seguros de auto por WhatsApp, integrada con su CRM/ERP, que filtra y prioriza a cada usuario antes de que intervenga un agente humano.
Estos son algunos de los casos con los que hemos aplicado este enfoque en banca y seguros, puedes ver el detalle completo en nuestros casos de éxito:

Grupo Caja Rural
Cualificador y analizador de solicitudes de hipoteca: automatización end-to-end, desde la recepción del lead hasta la preoferta.
Banco Coopeuch (Chile)
WhatsApp para ventas: simulaciones de crédito personalizadas, retargeting automatizado de leads y medición de CSAT en tiempo real.
Seguros Verti (MAPFRE)
Calculadora de seguros de auto por WhatsApp integrada con CRM/ERP, ofreciendo canal directo sin fricción ni abandonos.
WhatsApp: el canal donde se decide la conversión
La automatización de ventas por WhatsApp en banca funciona porque elimina la fricción del formulario largo: el cliente ya usa WhatsApp a diario, no necesita instalar nada y responde en una conversación en lugar de rellenar quince campos. Eso, combinado con un agente IA asesor que responde al instante en lugar de en 42 horas de media, es lo que marca la diferencia entre cualificar un lead y perderlo frente a la competencia.
| Etapa | Proceso tradicional | Con agente IA (Aunoa) |
|---|---|---|
| Primera respuesta | Horas o días — media de 42h | Segundos, 24/7 |
| Recogida de datos | Formulario largo, alta tasa de abandono | Conversación guiada, sin fricción |
| Priorización | Manual, a criterio del gestor | Scoring automático por semáforos |
| Derivación | Todos los leads, sin filtrar | Solo los leads cualificados |
| Documentación | Solicitud por email, seguimiento manual | Solicitud y seguimiento automatizados |
Cómo implementarlo sin fricción para tus equipos comerciales
El objetivo no es sustituir a tus gestores, sino liberar su tiempo para que lo dediquen a cerrar, no a filtrar. En la práctica, tres cosas suelen preocupar a un director comercial o de marketing cuando evalúa este cambio: la integración con lo que ya tienen, el tratamiento de datos sensibles y el tiempo que va a llevar ponerlo en marcha.
Sobre la integración: el agente se conecta a tu CRM, ERP o núcleo bancario en tiempo real, como hicimos con Seguros Verti, para que cada lead cualificado llegue al sistema donde ya trabaja tu equipo comercial, sin duplicar procesos ni crear una herramienta paralela. Sobre los datos: las reglas de negocio (semáforos, ratios, umbrales de riesgo) las defines tú, y cualquier caso dudoso se deriva a revisión humana en lugar de decidirse en automático. Y sobre el tiempo de implementación: al ser un servicio gestionado con flujos configurables, no partes de cero, se adapta el framework de cualificación a tus criterios concretos, no se construye un desarrollo desde el primer día.
Si quieres ver cómo se adapta a tu sector concreto, tenemos el detalle específico para chatbots para banca y para chatbots para seguros.
Preguntas frecuentes
Antes de dar el paso, estas son las preguntas que más nos hacen los directores comerciales y de marketing de banca y seguros cuando evalúan automatizar la cualificación de leads.
¿Un chatbot de cualificación de leads sustituye a mis gestores comerciales?
No. Filtra y prioriza los leads según tus criterios para que tus gestores dediquen su tiempo a quienes realmente tienen probabilidad de cierre, en lugar de revisar manualmente cada contacto entrante.
¿Cómo se integra con nuestro CRM o núcleo bancario?
Mediante integración en tiempo real con tu CRM, ERP o sistema core, como en el caso de Seguros Verti. Cada lead cualificado y su scoring llegan directamente al sistema donde ya trabaja tu equipo comercial.
¿Es seguro tratar datos financieros o de pólizas sensibles por WhatsApp?
Sí. El canal opera sobre WhatsApp Business API con cifrado de extremo a extremo, y las reglas de negocio derivan a revisión humana cualquier caso que implique riesgo o ambigüedad, en lugar de resolverlo en automático.
¿Cuánto se tarda en implementarlo?
Al ser un servicio gestionado con flujos de cualificación configurables (scoring, semáforos y reglas de derivación), la puesta en marcha parte de un framework ya probado y se adapta a tus criterios concretos, no de un desarrollo desde cero.
¿Funciona igual para banca que para seguros?
El proceso —recepción, análisis, priorización y comunicación— parte del mismo framework, pero los criterios de cualificación cambian: ratio de deuda e ingresos en banca, tipo de póliza y perfil de riesgo en seguros. Se configura para cada sector.
- McKinsey & Company — “The Future of AI in the Insurance Industry” (2025)
- Harvard Business Review — “The Short Life of Online Sales Leads” (Oldroyd, McElheran, Elkington)
- Datos propios de Aunoa — resultados de implementación de agentes IA en banca y seguros (2025)